BCP determina início da resolução do Ueno Bank em 2 de novembro de 2026
O Banco Central do Paraguai (BCP) determinou o início do procedimento de resolução do Ueno Bank em 2 de novembro de 2026, após constatar que o índice regulatório de solvência da instituição caiu abaixo de 50% do mínimo exigido.
Segundo o ABC Color, o exercício baseou-se nos balanços publicados entre março de 2024 e junho de 2026 no portal da Bolsa de Valores de Assunção (BVA), como parte das obrigações de informação do banco em sua condição de emissor de títulos. A comparação das demonstrações financeiras identificou variações relevantes na carteira de crédito, nas provisões, nas obrigações e na garantia patrimonial.
Trata-se de uma revisão parcial, elaborada exclusivamente a partir de documentos públicos, sem acesso aos relatórios regulatórios internos, inspeções bancárias nem informações confidenciais sobre as operações da entidade. Portanto, seus resultados permitem identificar indicadores que justificavam uma avaliação mais aprofundada, mas não constituem auditoria nem prova de insolvência durante os períodos examinados.
A expansão do Ueno Bank adquiriu especial intensidade durante 2024, em um contexto marcado pela integração do Visión Banco. Os ativos totais passaram de G. 3,79 bilhões em março para G. 12,62 bilhões em junho daquele ano. A incorporação das operações da entidade absorvida explica parte desse crescimento, de modo que não se deve interpretá-lo exclusivamente como expansão orgânica.
Entre junho de 2024 e junho de 2026, os ativos aumentaram de G. 12,62 bilhões para G. 25,64 bilhões, equivalente a 103,2%. Contudo, os créditos vigentes líquidos ao setor não financeiro cresceram 135,5% de G. 6,18 bilhões até G. 14,57 bilhões.
A revisão também permitiu identificar movimentos relevantes nos créditos vencidos. Entre junho e setembro de 2024, seu saldo contábil líquido aumentou de G. 38.408 milhões para G. 46.150 milhões, equivalente a 20,2%. Embora essa variação não demonstrasse uma deterioração generalizada da carteira, representava um indicador que merecia acompanhamento.
Durante 2025, os créditos vencidos não mantiveram uma trajetória ascendente contínua. Em setembro registraram G. 45.976 milhões, ligeiramente abaixo do saldo correspondente ao mesmo mês de 2024. Contudo, o comportamento mudou durante o primeiro semestre de 2026.
Os empréstimos vencidos brutos ao setor não financeiro aumentaram de G. 48.607 milhões em dezembro de 2025 para G. 84.616 milhões em junho de 2026, uma variação de 74,1%.
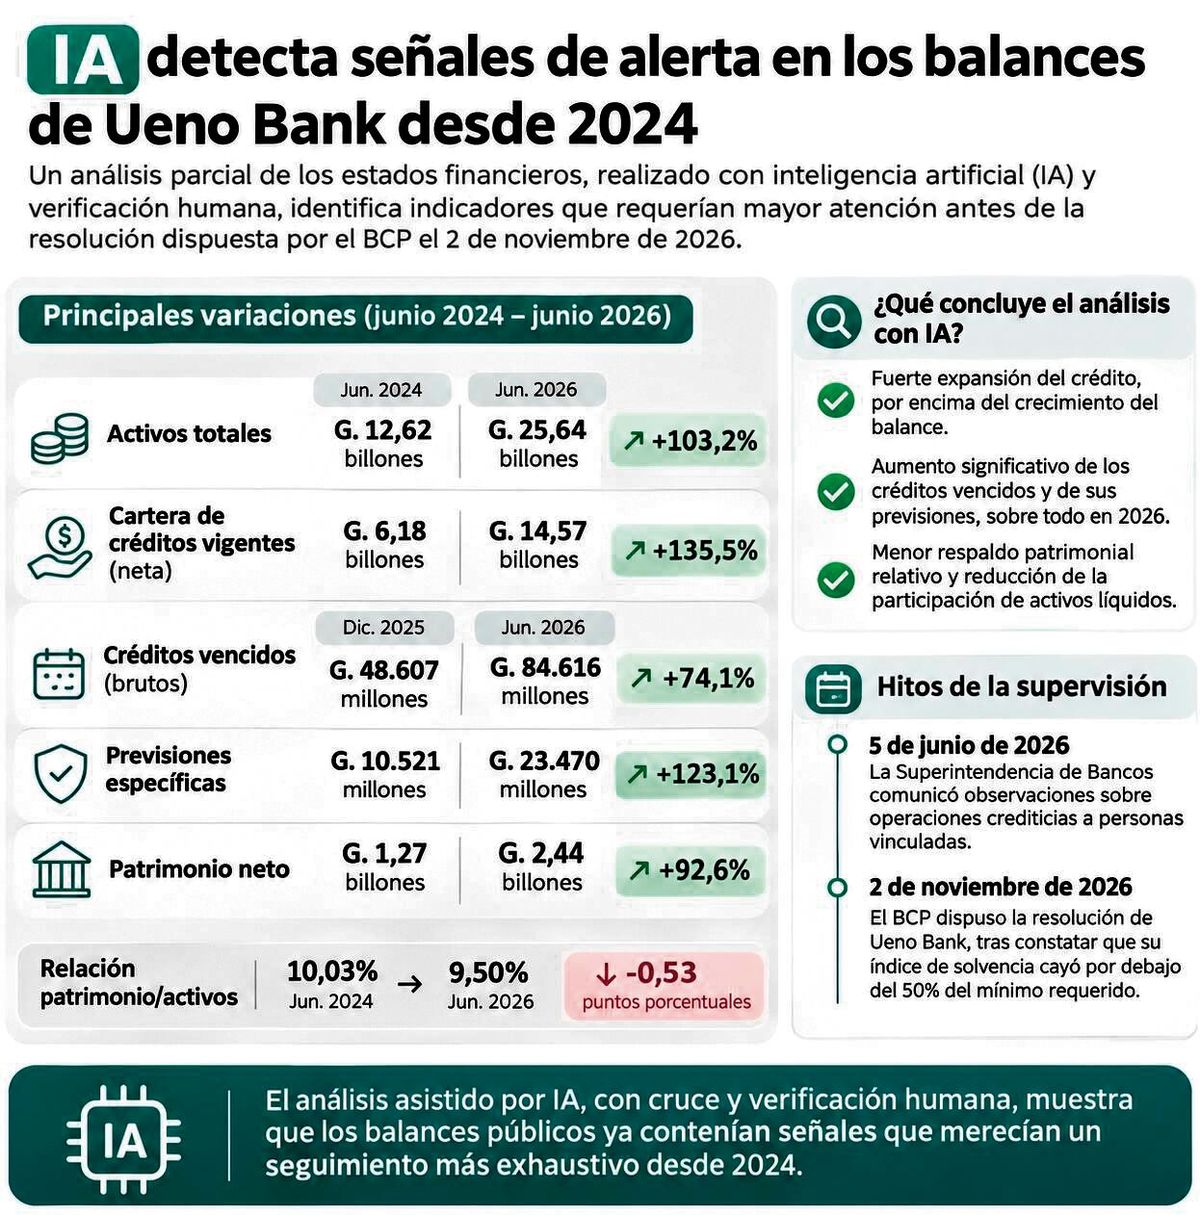
Em paralelo, as provisões específicas correspondentes a esses créditos passaram de G. 10.521 milhões para G. 23.470 milhões, um aumento de 123,1%.
Outro aspecto identificado por meio do processamento dos balanços corresponde à evolução do patrimônio contábil.
No período entre junho de 2024 e junho de 2026, o patrimônio líquido passou de G. 1,27 bilhão para G. 2,44 bilhões, o que representa alta de 92,6%. Esse incremento ficou abaixo do crescimento de 103,2% observado nos ativos totais. Portanto, a relação patrimônio/ativos diminuiu de 10,03% para 9,50%, uma redução de 0,53 pontos percentuais.
De junho de 2024 a junho de 2026, as disponibilidades cresceram de G. 1,67 bilhão para G. 3,53 bilhões, o que corresponde a 111,3%. A participação dessas disponibilidades nos ativos subiu de 13,25% para 13,78%. Contudo, comparado a junho de 2025, quando atingiam 15,39%, a relação recuou 1,61 ponto percentual.
Em 2 de novembro de 2026, o BCP decidiu iniciar o procedimento de resolução do Ueno Bank, ao verificar que o índice regulatório de solvência havia ficado abaixo de 50% do mínimo exigido, consequência de ajustes realizados nas demonstrações financeiras durante a regularização.
O FIX SCR também informou que a revisão do supervisor detectou operações de crédito com empresas vinculadas que não foram divulgadas a tempo, fragilidades na qualidade dos ativos e lacunas documentais.
A informação pública confirma ainda que houve intervenções supervisoras antes de novembro. Em 5 de junho de 2026, a Superintendência de Bancos enviou ao Ueno Bank uma comunicação formal contendo observações sobre operações de crédito com pessoas vinculadas.
Os resultados mostram que, a partir de setembro de 2024, já existiam indicadores que exigiam atenção, sobretudo na carteira de crédito. Em 2025, a expansão das operações se intensificou e, no primeiro semestre de 2026, os empréstimos vencidos e suas provisões específicas cresceram de forma significativa.
Esses indícios não evidenciavam, isoladamente, uma situação de insolvência, nem permitem concluir que o procedimento de resolução deveria ter sido iniciado em data específica. Também não comprovam que as irregularidades detectadas posteriormente fossem plenamente visíveis nos balanços públicos.
Entretanto, a análise suscita uma questão importante acerca dos mecanismos de prevenção e controle: caso uma revisão parcial de informação pública possibilite identificar indicadores que exigiam maior atenção, é necessário avaliar como esses riscos foram acompanhados pelos instrumentos de supervisão especializados do BCP.
Em definitivo, os balanços divulgados entre 2024 e junho de 2026 apresentavam sinais que exigiam uma avaliação mais aprofundada. A análise suportada por IA possibilitou identificá-los retroativamente, ao passo que a revisão humana ajudou a conferir os dados, diferenciar as variações relevantes e definir suas limitações.
A questão que ainda está em aberto é se as observações dos organismos de controle foram seguidas por medidas suficientes e oportunas para impedir a deterioração patrimonial que acabou motivando a resolução bancária.
Fontes
Esta matéria foi redigida com apoio de inteligência artificial a partir das fontes citadas e conferida por verificação automática.
Conteúdo informativo. Não é recomendação de investimento.
Avisar erro nesta matéria