Fundo de garantia de depósitos paga primeiro aos poupadores após intervenção no BCP
De acordo com a lei, os depósitos cobertos pelo Fundo de Garantia de Depósitos, limitados a 75 salários mínimos (cerca de G 228,3 milhões), são pagos primeiro aos poupadores após a intervenção no Banco Central do Paraguai em 3 de novembro.
Segundo o Última Hora, a lei estabelece uma ordem rígida: primeiro são pagos os depósitos cobertos pelo Fundo de Garantia de Depósitos (FGD), com limite de 75 salários mínimos por pessoa. O que ultrapassar esse teto fica sujeito a um longo processo de falência judicial, em que os grandes poupadores aparecem entre os últimos na fila de pagamento. O Banco Central do Paraguai (BCP) dispõe de 15 dias para definir quais ativos e depósitos serão transferidos para bancos solventes e quais permanecerão à espera de liquidação.
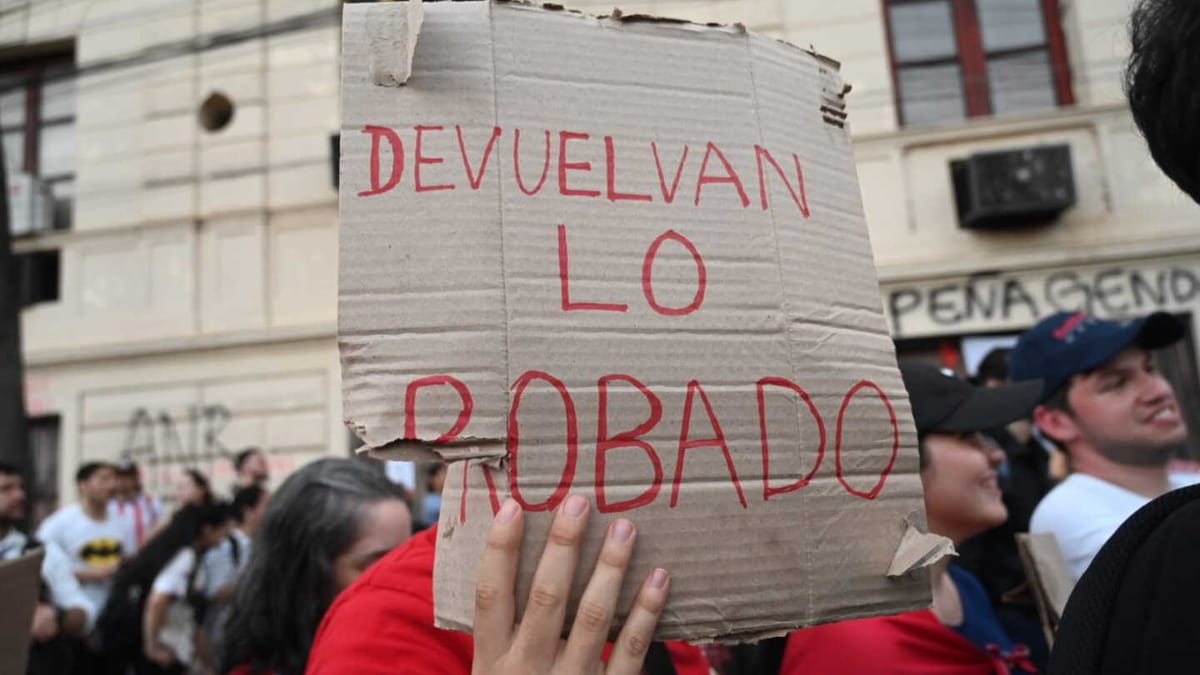
A cobertura do Fundo de Garantia de Depósitos (FGD), prevista na Lei nº 2.334/03, protege até 75 salários mínimos, o que corresponde a cerca de G. 228,3 milhões por depositante e por entidade.
O BCP tem 15 dias, a partir da data da intervenção (3 de novembro), para concluir o balanço de exclusão. Esse processo consiste em separar os ativos saudáveis e os depósitos da instituição em crise, transferindo-os para bancos solventes com o objetivo de proteger os poupadores, antes de encaminhar o restante à falência.
Conforme explicou ao Monumental o ex-síndico do Poder Judiciário Carlos Couchonal, essa etapa rege-se pelo artigo 20 da Lei nº 2.334.
Em segundo lugar, aparecem os empréstimos concedidos ao banco pelo Banco Central do Paraguai (BCP). Em terceiro grau, volta a surgir o BCP, referente a outras obrigações da entidade que não são empréstimos, seguido pelo Fundo de Garantia de Depósitos, pelos recursos que aportou para resgatar ou transferir os ativos do banco e, por fim, o Fisco, pelos impostos devidos pela própria entidade.
Os fundos que ultrapassarem os 75 salários mínimos não contam com a cobertura do seguro estatal e ficam sujeitos ao balanço residual, que reúne ativos deteriorados, dívidas e recursos sem proteção (como os excedentes dos grandes poupadores) que não são transferidos para o banco saudável e são definitivamente encaminhados à falência judicial para liquidação.
Como esse dinheiro pode ser recuperado? O grande poupador passa a ser credor na liquidação judicial. Nesse processo, os ativos da entidade são vendidos e os credores recebem conforme a ordem de prelação estabelecida pela lei de falências do Paraguai.
A Lei nº 154/69 de falências estabelece que o pagamento não segue a ordem de chegada, mas a hierarquia de cada direito. O primeiro a receber, como credor privilegiado, é o próprio Fundo de Garantia. Em seguida, aplica-se a ordem de privilégios prevista pela lei.
A esses últimos cabe o pagamento por rateio. “O pagamento por rateio é por porcentagem. Suponhamos: Sobrou 1.000 e isso se distribui conforme a porcentagem que corresponde a cada um deles: Quem tinha mais receberá mais, quem tinha menos receberá menos. A porcentagem é a mesma. Chama-se na doutrina concursal a moeda de falência, isto é, a moeda rateio” (em tradução livre), explicou o ex síndico de falências em conversa com o Monumental.
A intervenção é o desfecho de um processo que começou em junho, quando a Superintendência de Bancos detectou indícios de créditos concedidos a empresas vinculadas ao grupo controlador da entidade.
Fontes
Esta matéria foi redigida com apoio de inteligência artificial a partir das fontes citadas e conferida por verificação automática.
Conteúdo informativo. Não é recomendação de investimento.
Avisar erro nesta matéria