Miguel Mora afirma que sumário contra ueno bank foi resolvido em três dias após assumir cargo interino no BCP
Miguel Ángel Mora, ex-membro do Conselho de Administração do Banco Central do Paraguai, afirmou que o sumário administrativo contra o ueno bank foi concluído em três dias, entre 22 e 24 de setembro de 2026, após assumir a presidência interina do BCP.
Segundo a Última Hora, Miguel Ángel Mora, ex-membro do Conselho de Administração do Banco Central do Paraguai (BCP), reconstruiu em seu interrogatório uma série de decisões e ações institucionais que, segundo sua versão, antecederam a resolução do ueno bank.
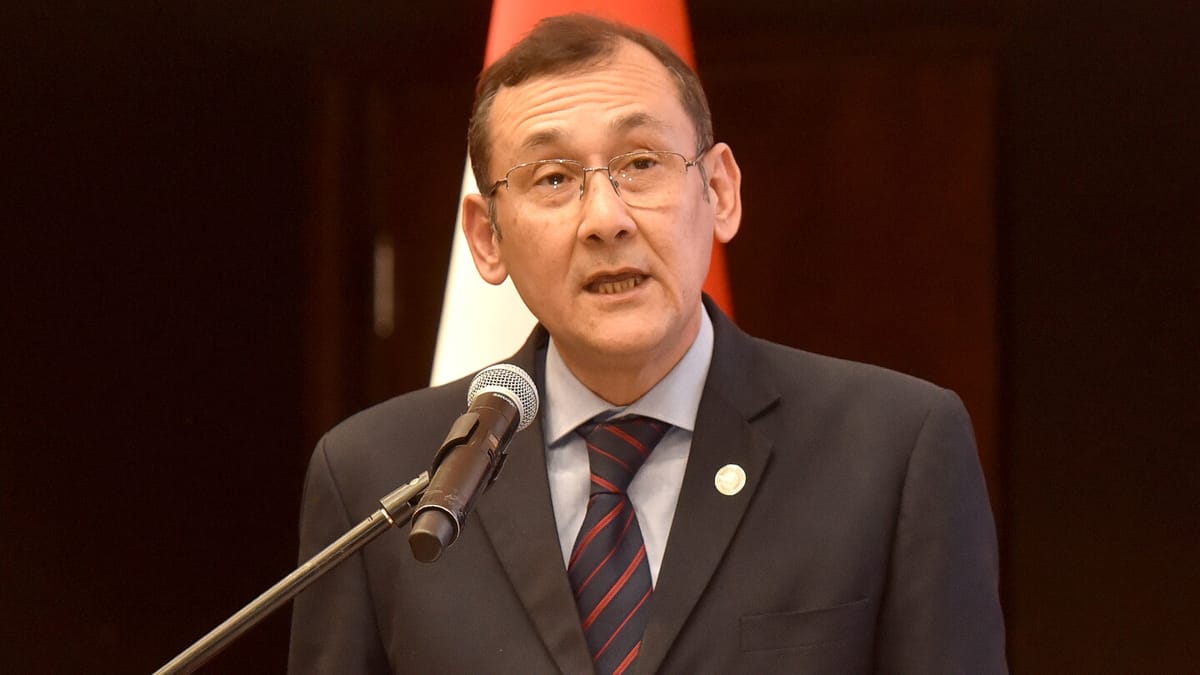
O funcionário, indiciado em uma causa penal por lesão de confiança e associação criminosa, rejeita as acusações e afirma que suas ações estavam dentro das competências que lhe cabiam na instituição.
Em seu relato, Mora indica que as primeiras observações formais sobre o banco colapsado surgiram em junho de 2026, quando uma diretora levantou questionamentos durante uma sessão do Conselho. A partir de então, afirma, o órgão colegiado pediu à Superintendência de Bancos que avaliasse a situação da entidade, verificasse operações com empresas vinculadas e revisasse o plano de viabilidade da fusão.
Também afirma que o pedido de sumário administrativo contra o ueno bank e seus diretores foi tratado em três dias, contados a partir do momento em que assumiu a Presidência interina do Banco Central e recebeu o expediente, e que as ações prévias questionadas pelo Ministério Público referiam-se à etapa interna da Superintendência.
A cronologia apresentada por Mora inicia-se com a autorização da fusão entre Visión Banco Saeca e ueno bank, aprovada pelo Conselho do BCP em 27 de maio de 2024. O funcionário enfatiza que, nessa data, ainda não fazia parte do órgão colegiado.
Foi incorporado formalmente como membro titular do Conselho em 22 de agosto de 2024. Já nessa função, em 8 de janeiro de 2025, votou a favor de autorizar a substituição de títulos subordinados por títulos financeiros no plano de viabilidade da fusão.
Em sua declaração, afirma que essa modificação foi aprovada com base em um relatório técnico da Superintendência de Bancos que não apresentava objeções. Segundo seu relato, o documento concluiu que os ajustes eram razoáveis e que a viabilidade financeira projetada permanecia.
Em 11 de dezembro de 2025, o Conselho aprovou novamente um ajuste solicitado pelo ueno bank para emitir títulos subordinados. Mora afirma que, nessa ocasião, também votou com base em um relatório técnico favorável. “Nos dois casos votei o que a área técnica competente informou como viável” (em tradução livre), sustentou.
Indicou que a Gerência de Supervisão, então sob a responsabilidade de Fernando Rivarola, elaborou o relatório técnico (SB.GS. IEFS.SEFS4 N° 005/2025), concluindo que não existiam objeções e encaminhou o documento com seu visto bom e projeto de resolução.
Mora esclarece que seu voto favorável no Conselho (Resolução Nº 34, Ata Nº 57) foi respaldado exatamente no relatório da gerência técnica competente, liderada por Rivarola.
Em 19 de junho de 2026, durante uma sessão do Conselho, uma das diretoras levantou observações sobre o ueno. Mora afirma ter participado da reunião e ter respaldado os questionamentos.
Quatro dias depois, em 23 de junho, o Conselho emitiu o Memorando SD Nº 01/2026, solicitando à Superintendência de Bancos que avaliasse a situação da entidade, informasse e, se coubesse, propusesse cursos de ação.
O pedido incluiu a revisão do uso das facilidades autorizadas no plano de viabilidade da fusão, o acompanhamento dos ativos alcançados, a verificação de limites de crédito com pessoas e empresas vinculadas e a avaliação da necessidade de reforçar o compromisso de capitalização do banco.
Mora sustenta que essa instrução demonstra que o Conselho já havia solicitado uma revisão das operações vinculadas. “Isso não é passividade. O Conselho pediu ao órgão técnico que revisasse precisamente empresas vinculadas”, afirmou em sua declaração.
Em 3 de julho, participou de uma reunião informativa na sala da Presidência do BCP, na qual a Superintendência apresentou as primeiras pastas e comunicou que previa exigir ao ueno um plano de regularização.
Segundo Mora, durante esse encontro foram expostas as primeiras documentações relacionadas à venda de carteira à Vinanzas SA e foi informado que se iria exigir um plano de regularização à entidade. “Saí dessa reunião sabendo que o órgão competente estava atuando”, apontou.
Um dos pontos de sua declaração refere-se ao memorando elaborado em 10 de julho de 2026 por Fernando Rivarola, então ex-gerente de Supervisão, no qual se advertia sobre uma suposta triangulação financeira.
Mora afirma que o documento não lhe foi remetido e que foi dirigido ao então superintendente de Bancos, Holger Insfrán, que posteriormente o enviou por correio ao presidente do BCP, Carlos Carvallo. “Memorando do Sr. Fernando Rivarola de 10 de julho de 2026: Não me foi remetido”, expressou.
Em sua declaração, sustenta que o documento foi enviado ao presidente do Banco Central em 24 de julho e que ele nunca foi destinatário. Também afirma que o memorando foi remetido posteriormente a outro diretor, mas não ao seu gabinete.
Mora afirma que os relatórios e documentos internos da Superintendência só foram encaminhados ao Conselho em setembro, sendo apresentados como antecedentes do pedido de sumário administrativo.
Mora esclarece que Rivarola assinou o relatório enquanto ainda era ex-gerente de Supervisão, já tendo sido comissionado para a Agência Financeira de Desenvolvimento (AFD), e que, ao que parece, foi ele próprio quem conduziu o procedimento, não tendo sido transferido em razão do relatório.
Ele indica que, como segundo ao mando da Superintendência de Bancos, cabia a Rivarola elevar formalmente essas observações ao superintendente, dentro do prazo e da forma adequados, enquanto ocupava o cargo.
No dia 30 de julho, em sessão do Conselho, discutiu-se o pedido de prorrogação da Superintendência para entregar o relatório solicitado em junho, e Mora relata que Carvallo pediu desculpas e se retirou da reunião alegando conflito de interesses.
O relatório da Superintendência de Bancos foi enviado ao Conselho em 21 de agosto de 2026, em cumprimento à instrução emitida em 23 de junho.
Em 10 de setembro de 2026, por meio da Resolução Nº 12 e da Ata Nº 40, o Conselho nomeou Mora presidente interino do BCP para o intervalo de 22 a 25 de setembro.
O superintendente de Bancos protocolou formalmente, em 15 de setembro, o pedido de sumário administrativo contra o ueno bank e seus diretores, endereçado à Presidência do Banco Central.
Mora informa que o expediente chegou ao seu gabinete via plataforma Gesdoc antes de assumir a Presidência interina; ele relata que o encontrou na caixa do sistema no primeiro dia de seu interinato e o encaminhou imediatamente à Secretaria do Conselho para providências.
Em 24 de setembro, na sessão do Conselho presidida por Mora, o colegiado aprovou por unanimidade a instrução do sumário administrativo ao ueno bank e a seus diretores, por meio da Resolução Nº 42 e da Ata Nº 42.
O procedimento também previu a designação de um juiz instrutor para investigar as condutas denunciadas pela Superintendência. “Entre o dia em que assumi como presidente interino e o dia em que ordenei o sumário, passaram três dias”, afirmou.
Em sua declaração, acrescenta que uma testemunha do processo, também membro do Conselho, afirmou que ele havia incorporado o expediente e que o trâmite foi “particularmente rápido” (em tradução livre).
Miguel Mora aparece no centro da foto; à sua esquerda está o ex-diretor Marcos Aurelio González e, à direita, o superintendente de Bancos Holger Insfrán. Todos estão detidos.
Foto: gentileza.
Um dos questionamentos da imputação fiscal refere-se a uma suposta demora de aproximadamente 50 dias na abertura do sumário administrativo.
Mora sustenta que esse prazo corresponde ao trâmite prévio realizado pela Superintendência de Bancos, que incluiu relatórios, pareceres jurídicos, transferências aos afetados e outros procedimentos internos. “Reclamam-me cinquenta dias de demora. Esse tempo é a etapa prévia que tramita a Superintendência: relatório, parecer jurídico, transferência aos afetados e denúncia”, (em tradução livre) expressou.
Segundo sua versão, o expediente chegou ao Conselho somente após a conclusão desse processo e, ao ser encaminhado ao seu gabinete, foi imediatamente destinado ao seu tratamento. “Quando o expediente chegou a mim, foi resolvido em três dias”, (em tradução livre) afirmou.
A defesa também sustenta que, conforme o artigo 98 da Lei nº 489/95, o Conselho não pode iniciar sumários de ofício, devendo atuar a partir do pedido e do impulso da Superintendência de Bancos.
Mora afirma que o Conselho deu provimento ao pedido formulado pelo órgão técnico e que não poderia adotar outras medidas que não fossem propostas ou respaldadas pela Superintendência.
“Os sumários são impulsionados pela Superintendência. Ao Conselho cabe dar provimento ao pedido ou rejeitá-lo. O Conselho deu provimento ao que a Superintendência propôs. Isso é o que determina a lei”, (em tradução livre) sustentou.
Ele também rejeita que o Conselho tenha exigido um plano de regularização ou determinado a suspensão das operações da entidade nas circunstâncias que, segundo sua declaração, prevaleciam naquele momento. “A Superintendência não propôs plano de regularização nem suspensão de operações nem qualquer outra medida cautelar, tampouco elevou relatório favorável para nenhuma delas. O Conselho não pode inventar medidas que o órgão técnico não pediu”, (em tradução livre) afirmou.
A declaração ainda trata da preparação da resposta institucional do BCP a requerimentos do Congresso. Mora afirma que, em 5 de outubro, foram realizadas reuniões no gabinete da Presidência para reformular a contestação de um relatório exigido pelo Senado, embora não tenha sido convocado a esses encontros.
Em 7 de outubro, Carlos Carvallo assinou e enviou sozinho a Nota BCP/P Nº 016 ao Senado. Mora sustenta que não participou da elaboração do documento, que não o assinou e que tampouco o aprovou. “Não o redigi, não o assinei e não o aprovei” (em tradução livre), afirmou.
Em seu relato, aponta que em uma reunião prévia foram levantadas dúvidas sobre a inclusão de informações de terceiros protegidas pelo sigilo bancário e que a revisão deveria ser feita pelas áreas técnicas correspondentes.
Mora sustenta que não impartiu instruções para modificar as conclusões técnicas do relatório da Superintendência. “Revisar o sigilo não é ordenar que se mudem as conclusões técnicas. Eu não dei nenhuma instrução nesse sentido” (em tradução livre), manifestou.
Em 9 de outubro assumiu novamente a Presidência interina do BCP e compareceu perante a Câmara dos Senadores. Segundo sua declaração, compareceu acompanhado do superintendente de Bancos e representantes da Unidade Jurídica para responder sobre suas respectivas áreas. “Não afirmei que o ueno bank fosse solvente, não afirmei que não tivesse observações, afirmei que tinha um sumário aberto” (em tradução livre), sustentou.
Em 30 de outubro de 2026, o ueno bank ingressou voluntariamente em um plano de regularização por déficit de caixa legal. Segundo Mora, a partir desse procedimento começou uma supervisão intensiva da entidade.
Entre 31 de outubro e 2 de novembro, a Superintendência de Bancos revisou as pastas de crédito, reclasificou grandes devedores e constatou que o índice de solvência havia caído abaixo de 50% do mínimo legal.
Mora sustenta que foi a primeira vez que o Conselho recebeu formalmente informação sobre a configuração de uma causa de resolução. “Foi a primeira vez que se informou ao Conselho uma causa de resolução” (em tradução livre), afirmou.
Em 2 de novembro, no âmbito da Ata Nº 49, o Conselho aprovou a Resolução Nº 1, correspondente à resolução do ueno bank, e a Resolução Nº 2, mediante a qual dispôs a remessa imediata dos antecedentes ao Ministério Público.
Mora afirma que votou a favor de ambas decisões e que o Conselho atuou dentro do prazo previsto por lei uma vez recebida a informação técnica. “Quando a causa foi comprovada e informada não hesitei” (em tradução livre), sustentou.
Ele informou que a resolução foi aprovada pelo colegiado dentro do prazo de 24 horas estabelecido e que os documentos foram enviados ao Ministério Público. “O Conselho que eu integrava foi o que levou os antecedentes ao Ministério Público” (em tradução livre), afirmou. Acrescentou ainda que “sempre que um expediente chegou ao Conselho estando eu presente, foi resolvido sem demora” (em tradução livre).
Na parte final de sua declaração, Mora refuta as imputações que lhe são feitas e afirma que não recebeu dinheiro, vantagens ou promessas, nem tentou beneficiar terceiros. “Não compreendo essa imputação e a nego” (em tradução livre), manifestou ao comentar a acusação de associação criminosa.
Ele também nega a acusação de lesão de confiança e sustenta que não utilizou recursos do Fundo de Garantia de Depósitos nem dos depositantes. “Não dispus de um único guarani do Fundo de Garantia de Depósito, nem dos depositantes. Não votei nenhuma resolução contrária à lei. Não obtive nem busquei benefício algum para mim, nem para terceiros” (em tradução livre), afirmou.
Em sua defesa, afirma que as decisões do Conselho referentes ao ueno nas quais participou consistiram no sumário administrativo contra seus diretores e na resolução da entidade, ambas contrárias aos interesses do banco.
“Sempre que um expediente sobre o ueno bank chegou ao Conselho estando eu presente, foi resolvido sem demora” (em tradução livre), concluiu.
Mora pediu ao Ministério Público que analise a imputação com base em sua declaração e nos documentos apresentados, e solicitou que seja considerada a possibilidade de sobreseimento.
Fontes
Esta matéria foi redigida com apoio de inteligência artificial a partir das fontes citadas e conferida por verificação automática.
Conteúdo informativo. Não é recomendação de investimento.
Avisar erro nesta matéria