Paraguai registra rentabilidade bancária acima da média regional em junho de 2026
O Informe Econômico Bancário Regional n.º 39 da Federação Latino-Americana de Bancos, publicado em novembro de 2026, mostrou que, no fechamento de junho de 2026, a rentabilidade sobre ativos (ROA) dos bancos paraguaios foi de 1,9%, superior à média regional de 1,63%.
O Informe Econômico Bancário Regional n.º 39, publicado em novembro de 2026 pela Federação Latino-Americana de Bancos (FELABAN), apresenta uma comparação dos sistemas financeiros latino-americanos com informações correspondentes ao fechamento de junho de 2026, segundo o ABC Color. Seus resultados mostram uma expansão da atividade bancária regional, embora também evidenciem diferenças importantes na qualidade das carteiras e na cobertura dos riscos de crédito.
No fechamento do primeiro semestre, a América Latina registrava 525 entidades bancárias, cinco a menos que no ano anterior. Os ativos totais chegaram a US$ 6,14 bilhões, representando um crescimento interanual de 16%, e Brasil, México, Chile e Colômbia concentravam cerca de 83% desses recursos.
O aprofundamento financeiro regional, medido pela relação entre crédito e Produto Interno Bruto (PIB), chegou a 46,8%, ao passo que os depósitos corresponderam a 50,6% do produto. Esses indicadores demonstram a importância do sistema bancário no financiamento da atividade econômica, embora sua evolução dependa das condições específicas de cada país.
O Paraguai mantém rentabilidade, porém apresenta diferenças na cobertura.
Em termos de tamanho, os ativos bancários do Paraguai alcançaram US$ 45.014 milhões em junho de 2026, comparados a US$ 40.056 milhões em dezembro de 2025. Essa variação corresponde a um crescimento de 12,4% no primeiro semestre.
O sistema paraguaio também apresentava resultados positivos em rentabilidade. A rentabilidade anualizada sobre ativos (ROA) chegou a 1,9%, acima da média regional de 1,63%. Já a rentabilidade sobre patrimônio (ROE) situou-se em 16,1%, ligeiramente superior à média latino-americana de 15,9%.
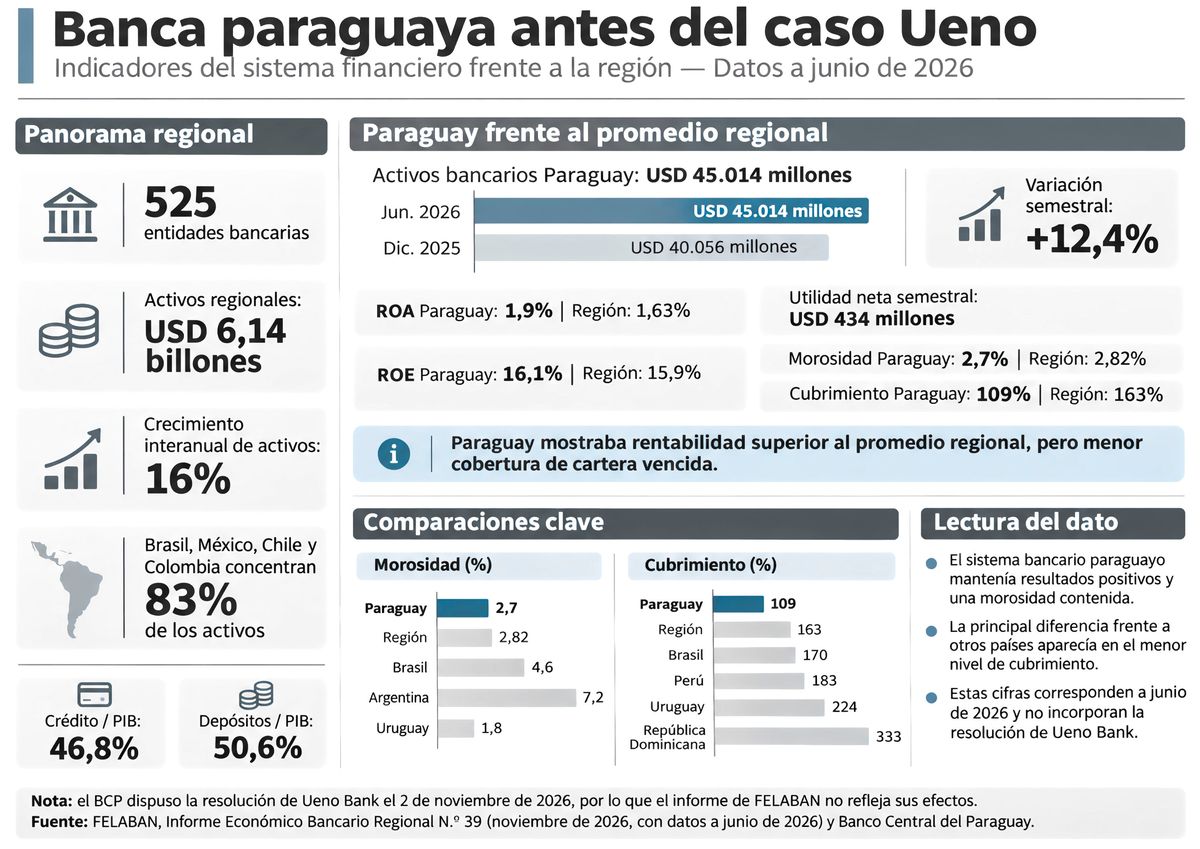
Entretanto, o relatório também apontou uma diminuição interanual dos lucros da banca paraguaia, embora o sistema tenha mantido resultados positivos. O lucro líquido acumulado no primeiro semestre totalizou US$ 434 milhões.
A comparação regional indica que Uruguai, República Dominicana e Peru registraram rentabilidades patrimoniais de 23,5%, 21% e 22,8%, respectivamente, superiores às do Paraguai.
Em termos de inadimplência, o sistema bancário paraguaio mostrava um indicador de 2,7% no fechamento de junho, ligeiramente inferior à média regional de 2,82%. Esse índice também estava abaixo do Brasil, que registrou 4,6%, e da Argentina, com 7,2%, embora fosse superior ao Uruguai, que apresentou 1,8%.
A diferença mais importante aparece no indicador de cobertura (provisões sobre carteira vencida). O Paraguai registrou 109%, frente à média regional de 163%, o que representa uma diferença de 54 pontos percentuais. Na comparação com outros países, Uruguai alcançou 224%, República Dominicana 333%, Brasil 170% e Peru 183%. Portanto, o Paraguai mantinha uma cobertura menor que essas economias, situação que exigia acompanhamento da suficiência das provisões frente a possíveis perdas de crédito.
Esse indicador não demonstra por si só uma insuficiência regulatória, devido ao fato de que as metodologias de classificação de carteira e constituição de provisões podem diferir entre jurisdições. No entanto, constitui uma referência relevante para avaliar a capacidade de absorção de perdas de crédito.
A interpretação desses indicadores requer uma precisão fundamental: embora a FELABAN tenha publicado o relatório em novembro de 2026, as estatísticas correspondem a junho e, portanto, não incorporam os efeitos da resolução do Ueno Bank.
É de lembrar que o BCP dispôs desse procedimento em 2 de novembro, depois de constatar que o Índice de Solvência da entidade havia descido abaixo de 50% do mínimo exigido, após ajustes em suas demonstrações financeiras.
O acontecimento introduz um elemento que poderia modificar a leitura dos indicadores agregados do sistema paraguaio, especialmente em matéria de ativos, qualidade de crédito, provisões, rentabilidade e solvência.
No entanto, não cabe assumir que todos os indicadores do sistema se deteriorarão na mesma proporção que os da entidade liquidada. Para estabelecer o impacto efetivo será necessário conhecer os resultados do procedimento, os ajustes contábeis correspondentes e as estatísticas bancárias posteriores a novembro.
A situação levanta uma reflexão sobre a importância de complementar as médias nacionais com informações individuais das entidades. Um sistema pode apresentar indicadores agregados de rentabilidade e inadimplência relativamente favoráveis e, simultaneamente, registrar problemas patrimoniais significativos em um de seus integrantes.
Consequentemente, os resultados da FELABAN constituem uma referência para compreender a situação bancária paraguaia antes da crise. A comparação posterior permitirá determinar quanto mudou a posição do país frente a seus pares regionais e que efeitos o caso Ueno Bank teve sobre a percepção de estabilidade financeira.
* Este material foi elaborado por MF Economia e Investimentos.
Fontes
Esta matéria foi redigida com apoio de inteligência artificial a partir das fontes citadas e conferida por verificação automática.
Conteúdo informativo. Não é recomendação de investimento.
Avisar erro nesta matéria