
Participação de créditos irrecuperáveis do Ueno Bank sobe a 14,49% antes de recuar
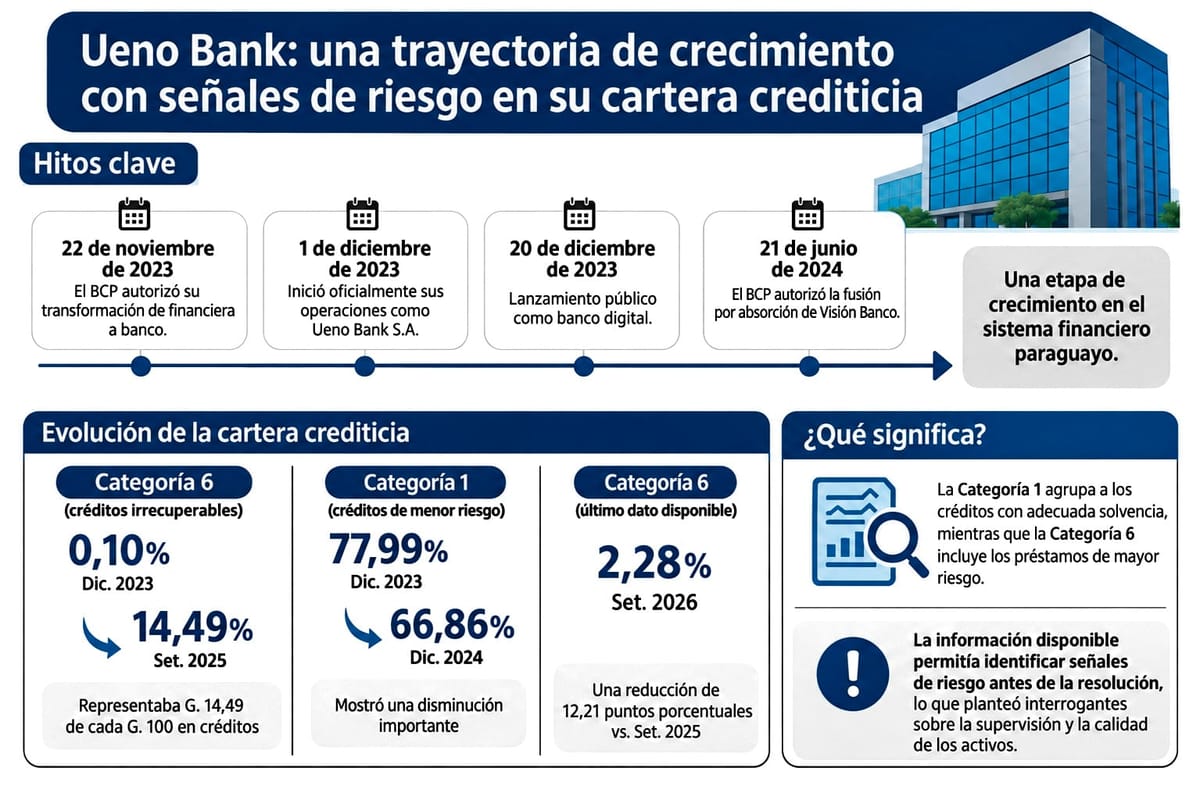
A participação da categoria 6 no Ueno Bank subiu de 0,10% em dezembro de 2023 para 14,49% em setembro de 2025, antes de cair para 2,28% em setembro de 2026.
Segundo o ABC Color, a participação de créditos da categoria 6 no Ueno Bank subiu de 0,10% em dezembro de 2023 para 14,49% em setembro de 2025, antes de recuar nos períodos seguintes.
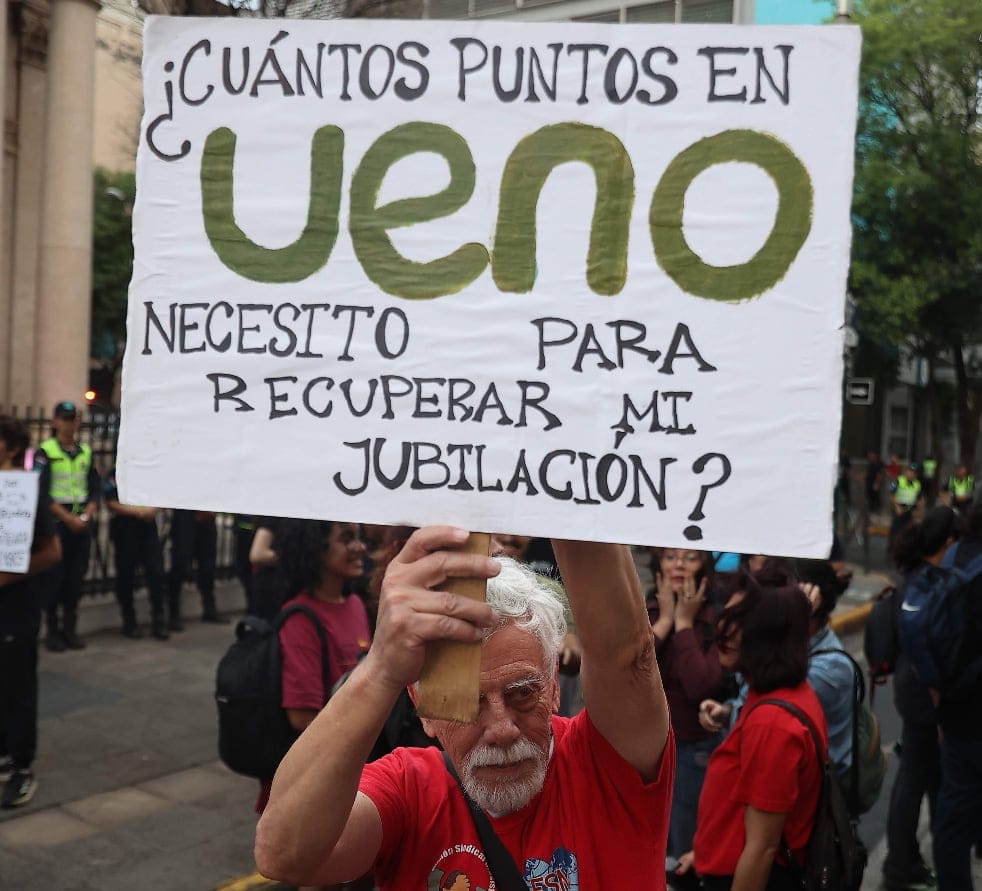
A normativa do Banco Central do Paraguai (BCP) classifica os créditos de acordo com a capacidade de pagamento e as condições financeiras dos devedores, estabelecendo categorias que vão da plena solvência ao risco máximo.
A Categoria 1 agrupa clientes com adequada solvência, capacidade de gerar excedentes, histórico de pagamento regular e informação patrimonial atualizada, sendo considerada plenamente recuperável pelo regulador.
No extremo oposto, a Categoria 6 reúne os empréstimos irrecuperáveis, associados a devedores com atividade muito deteriorada, atrasos prolongados, processos judiciais sem perspectiva ou até mesmo problemas de localização do tomador, exigindo provisão de referência de 100% e regras específicas para garantias.
Em dezembro de 2023, apenas 0,10% da carteira do Ueno Bank correspondia à Categoria 6; ao final de 2024, essa proporção aumentou para 12,58%, representando um incremento de 12,48 pontos percentuais, enquanto a participação da Categoria 1 diminuiu de 77,99% para 66,86% no mesmo intervalo.
O deterioro continuou em 2025. Em setembro, a Categoria 6 representava 14,49% da carteira total, indicando que aproximadamente 14,49 de cada 100 créditos pertenciam ao segmento de maior risco, nível que superava amplamente o registrado pela maioria das entidades bancárias.
A situação já havia sido advertida pela consultoria MF Economía e Inversiones. Em análise publicada pelo ABC Color em dezembro de 2025, com informações de outubro, a consultoria identificou que o Ueno Bank concentrava cerca de 14% de sua carteira em créditos irrecuperáveis, frente a 2,95% do Banco Nacional de Fomento (BNF) e 1,41% do Banco Basa.
Além disso, apenas 77,31% dos empréstimos do Ueno correspondiam à Categoria 1, reforçando a concentração de ativos de risco na instituição.
Nos meses posteriores, a participação da Categoria 6 recuou: em dezembro de 2025 caiu para 6,84% e, em setembro de 2026, chegou a 2,28%, representando uma diminuição de 12,21 pontos percentuais em relação a setembro de 2025.
Em outra publicação da MF Economía e Inversiones, divulgada em 13 de julho de 2026 e baseada em dados de maio, a análise registrou que os créditos irrecuperáveis do Ueno representavam 2,74% da carteira, ainda entre as proporções mais elevadas do sistema bancário.
Paralelamente, as subcategorias 1a e 1b aumentaram sua participação conjunta de 5,27% em setembro de 2025 para 13,93% em setembro de 2026, evidenciando uma modificação na composição creditícia que requer exame conjunto com os movimentos das categorias de maior risco.
Um aspecto fundamental é que a planilha do BCP exclui a carteira vendida; portanto, a diminuição da porcentagem de créditos irrecuperáveis não demonstra necessariamente uma recuperação equivalente de empréstimos, podendo refletir vendas de carteira, baixas, reclasificações ou mudanças no saldo total de créditos.
Nesse contexto, a principal interrogação consiste em determinar quais fatores explicam as variações registradas e como foram avaliadas pelos organismos de supervisão, já que a informação estatística permite identificar sinais de alerta, mas não estabelece por si só se as autoridades adotaram medidas suficientes nem permite atribuir responsabilidades.
O caso Ueno Bank evidencia a importância de examinar oportunamente a qualidade dos ativos, a suficiência das provisões e a consistência dos critérios de classificação; a informação disponível antes da resolução constituía um antecedente relevante para a avaliação do risco, sendo essencial para fortalecer a supervisão e recuperar a confiança no sistema financeiro.
Fontes
Esta matéria foi redigida com apoio de inteligência artificial a partir das fontes citadas e conferida por verificação automática.
Conteúdo informativo. Não é recomendação de investimento.
Avisar erro nesta matéria